L’errore più frequente che vedo quando un’impresa decide di “fare controllo di gestione” non è tecnico. È di proporzione. Si parte dal modello che si vorrebbe avere – contabilità analitica, budget per centro di costo, cruscotto di KPI – e lo si cala in un’organizzazione che non ha ancora una situazione contabile affidabile a fine trimestre. Il sistema nasce formalmente corretto e sostanzialmente inutilizzabile: i report non vengono aggiornati, gli indicatori restano sulla carta, dopo sei mesi l’imprenditore conclude che “il controllo di gestione da noi non funziona”.
È da questa constatazione che nasce il capitolo che ho scritto per il volume Il controllo di gestione nella professione del commercialista, presentato al Convegno Nazionale UNGDCEC di Bari il 1° e 2 ottobre 2026 e pubblicato da MySolution. La tesi è semplice: nelle PMI il controllo di gestione non è un sistema da installare, è un percorso da costruire. E un percorso si progetta per tappe, partendo da dove l’impresa si trova davvero. In questo articolo riassumo il metodo in tre passaggi: i due principi che guidano la progettazione, la fotografia di partenza (analisi AS-IS) e i sette livelli di intervento che scandiscono l’evoluzione del sistema.
1. Due principi: gradualità e sostenibilità
La gradualità riguarda il modo in cui il sistema viene introdotto. Ogni intervento deve essere un passo avanti rispetto allo stato iniziale, ma coerente con la maturità gestionale dell’impresa: nessun salto di complessità che l’organizzazione non sia in grado di assorbire. Non è prudenza, è un criterio di efficacia. Un sistema di controllo funziona solo se viene compreso, alimentato e usato con continuità; altrimenti anche lo strumento tecnicamente perfetto è privo di utilità operativa.
La sostenibilità riguarda la capacità dell’impresa di mantenere nel tempo ciò che è stato introdotto, e va valutata su più dimensioni:
- tecnica: i dati disponibili sono attendibili, coerenti e tempestivi? Se il sistema informativo è frammentato e dipende da elaborazioni manuali, uno strumento sofisticato amplifica le inefficienze invece di risolverle;
- organizzativa: chi alimenta i flussi, con quanto tempo, con quali competenze e responsabilità? Nelle PMI le stesse persone coprono più funzioni, e un flusso informativo oneroso si deteriora in pochi mesi;
- economica: non solo l’onorario del consulente, ma software, formazione, tempo interno assorbito. Se il costo complessivo supera il beneficio percepito dall’imprenditore, il sistema viene abbandonato;
- culturale: la capacità dell’imprenditore e della struttura di accettare e usare stabilmente logiche di controllo e strumenti di supporto alle decisioni.
Tradotti in pratica, i due principi dicono quattro cose: il servizio si progetta per fasi con obiettivi e risultati verificabili; la complessità degli strumenti deve essere coerente con struttura e competenze disponibili; le informazioni prodotte devono essere immediatamente utilizzabili nelle decisioni; l’evoluzione del sistema è subordinata al consolidamento della fase precedente.
C’è un corollario che riguarda noi professionisti. Il compito del consulente non è massimizzare la sofisticazione tecnica del sistema, ma trovare il punto di equilibrio tra profondità delle analisi, affidabilità delle informazioni e capacità reale dell’impresa di usarle. Questo significa anche saper dire di no a un cliente che chiede il budget per centro di costo quando non ha ancora una chiusura mensile attendibile. E vale anche nei contesti di urgenza, come la crisi: accorciare i tempi non autorizza soluzioni improvvisate, sia per l’utilità delle informazioni prodotte sia per le implicazioni di responsabilità professionale.
2. Prima la fotografia: l’analisi AS-IS
Se il percorso deve partire da dove l’impresa si trova, serve una fotografia dello stato attuale. È l’analisi AS-IS: la ricostruzione di come l’impresa opera concretamente nel momento in cui inizia la consulenza. Non è un’ispezione né una diagnosi aziendale a tutto campo, ma uno strumento operativo con una domanda precisa: da dove possiamo partire per costruire un sistema di controllo sostenibile e proporzionato?
In concreto, l’AS-IS serve a capire quali dati esistono, come vengono raccolti ed elaborati, con quali strumenti, chi produce e chi usa le informazioni, quali criticità o disallineamenti sono presenti e quali sono i reali fabbisogni informativi dell’impresa. Nelle PMI questo passaggio è decisivo perché la distanza tra struttura formale e funzionamento reale è spesso ampia: informazioni rilevanti gestite informalmente, dati sparsi tra strumenti diversi, criteri di classificazione gestionale assenti, patrimonio informativo che vive nella testa dell’imprenditore o di una singola persona in amministrazione.
L’analisi osserva l’impresa su quattro piani: il quadro generale di partenza; l’assetto organizzativo e il controllo interno; l’assetto amministrativo e contabile; il sistema di pianificazione, programmazione e controllo già esistente, se c’è. E produce tre output:
- la mappa delle criticità, classificate per rilevanza (carenze procedurali, sovrapposizioni di ruoli, ritardi informativi, fragilità nella misurazione economico-finanziaria);
- la valutazione dell’adeguatezza dell’assetto esistente, su quattro livelli: adeguato; adeguato con criticità non rilevanti; parzialmente adeguato; non adeguato. Un giudizio motivato su evidenze, non una descrizione;
- il gap rispetto al principio di proporzionalità, cioè lo scostamento tra l’assetto che c’è e quello che dimensione, complessità e rischio richiederebbero.
Qui l’AS-IS mostra il suo secondo valore: la stessa fotografia che serve a progettare il controllo di gestione serve a valutare l’adeguatezza degli assetti organizzativi, amministrativi e contabili richiesti dall’art. 2086 c.c. e dal Codice della crisi. Non sono due lavori diversi. Il controllo di gestione è una componente sostanziale dell’assetto: la capacità di produrre informazioni economiche e finanziarie attendibili e tempestive è esattamente ciò che rende un assetto “adeguato” nella sostanza e non solo nella forma.
Dalla gap analysis esce infine la cosa più utile per il professionista: ogni elemento mancante è un possibile ambito di intervento. L’assenza di reporting periodico è il punto di partenza per un primo controllo direzionale; la mancanza di contabilità analitica può diventare un progetto di analisi delle marginalità; l’assenza di budget apre alla programmazione economico-finanziaria. Le priorità si ordinano con lo stesso criterio di gradualità e proporzionalità, e da qui nasce il percorso a livelli.
3. I sette livelli di intervento
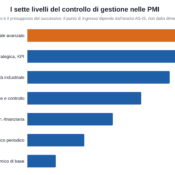
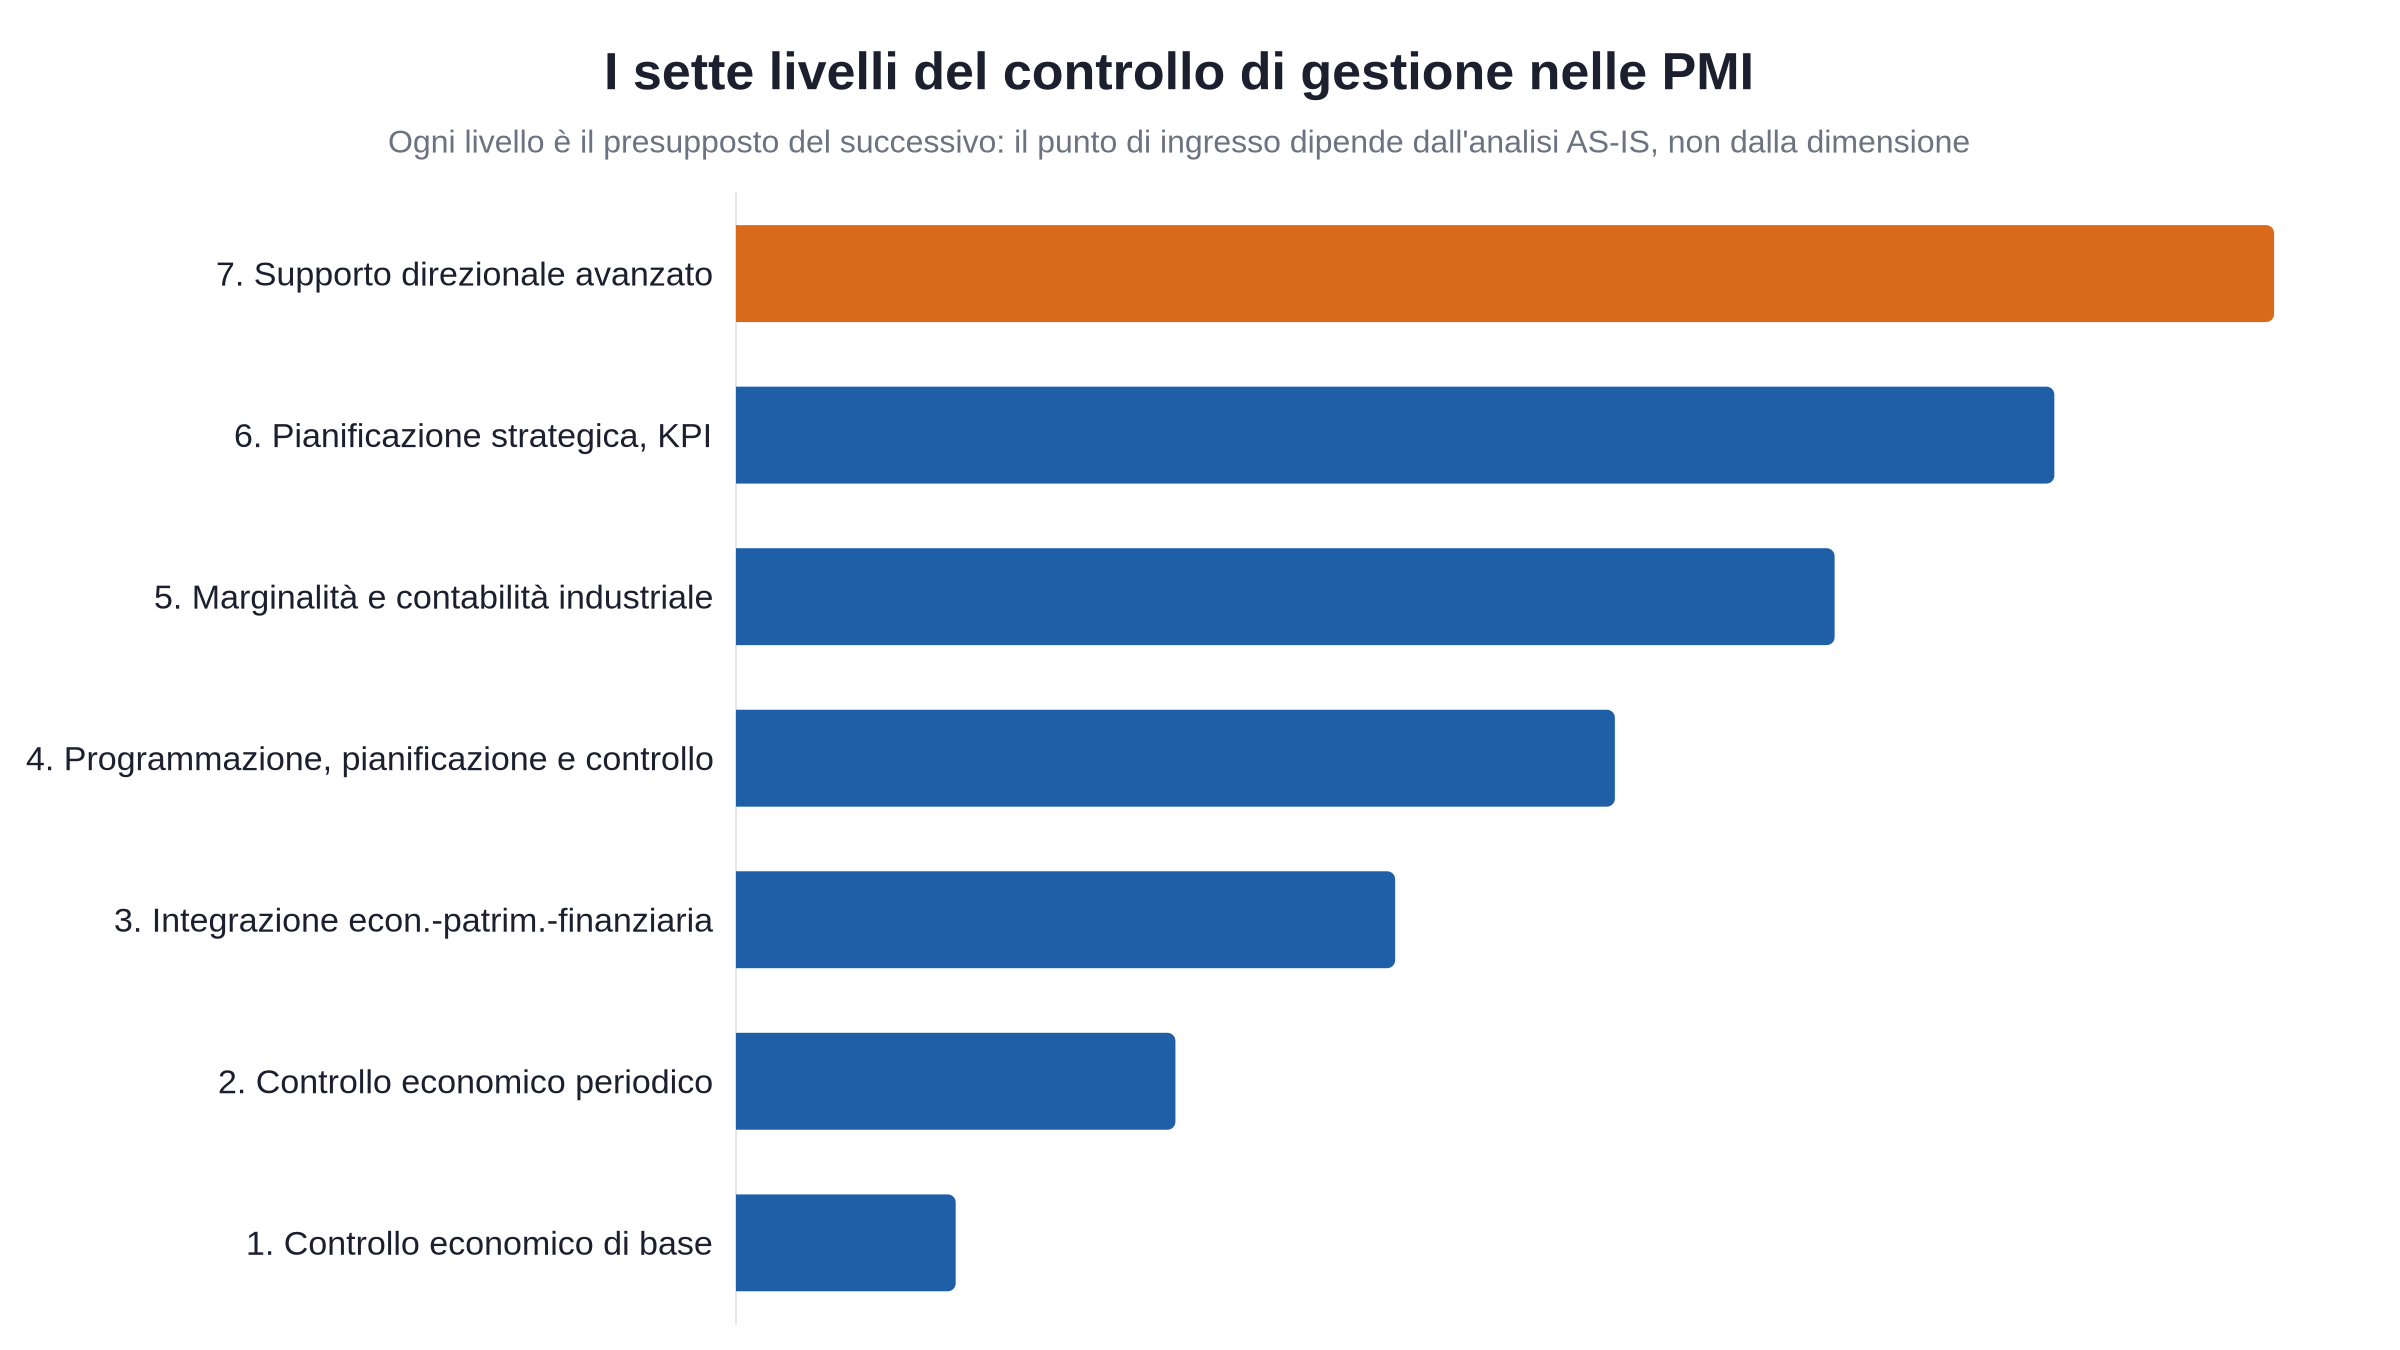
Il capitolo propone sette livelli progressivi. Vanno letti come fasi di un percorso, non come caselle rigide: ogni livello è di norma il presupposto operativo del successivo, e il punto di ingresso di un’impresa dipende dall’AS-IS, non dalla sua dimensione. Una PMI da 20 milioni può dover partire dal Livello 1; una da 5 può essere pronta per il Livello 4.
| Livello | Che cosa fa il sistema | Che cosa serve all’impresa | Ruolo del consulente |
|---|---|---|---|
| 1. Controllo economico di base | Riclassificazione essenziale del conto economico, lettura periodica dei principali aggregati, prime valutazioni sull’equilibrio economico | Dati contabili affidabili, registrazioni tempestive, piano dei conti leggibile in chiave gestionale | Interprete dei numeri: aiuta l’imprenditore a capire come si forma il risultato |
| 2. Controllo economico periodico strutturato | Reporting ricorrente, confronti tra periodi, prime analisi degli scostamenti, indicatori sintetici | Chiusure infrannuali tempestive, meno elaborazioni extracontabili, reportistica standardizzata | Consulente direzionale continuativo: momenti periodici di confronto sui dati |
| 3. Integrazione economico-patrimoniale e finanziaria | Lettura integrata di conto economico, stato patrimoniale e flussi; tesoreria, circolante, scadenzari, primo forecasting finanziario | Situazioni infrannuali rettificate e assestate con la logica del bilancio | Presidio degli equilibri aziendali e prima funzione anticipatoria degli squilibri |
| 4. Programmazione, pianificazione e controllo | Budget, forecast rolling, simulazione di scenari, previsioni finanziarie mensili | Dati storici attendibili, capacità di definire obiettivi, coinvolgimento delle funzioni | Partner direzionale: facilitazione, costruzione delle ipotesi, mediazione organizzativa |
| 5. Analisi della marginalità e contabilità industriale | Costi per prodotto, cliente, commessa, reparto; pricing, mix, make or buy, inefficienze | Dati tecnico-operativi affidabili, distinte base aggiornate, rilevazione dei tempi, integrazione tra produzione e contabilità | Facilitatore delle decisioni operative, in dialogo con produzione, logistica, acquisti, commerciale |
| 6. Pianificazione strategica, performance management e KPI | Pochi indicatori legati agli obiettivi, dashboard direzionali, piano industriale come strumento di governo | Sistemi informativi integrati, processi formalizzati, responsabilità definite, cultura della misurazione | Progettista del sistema di governo delle performance |
| 7. Supporto direzionale avanzato e progetti speciali | Le informazioni servono a governare crescita, riorganizzazioni, passaggi generazionali, risanamenti | Un sistema informativo direzionale già consolidato | Supporto direzionale, fino al temporary management |
Alcune osservazioni che nella pratica fanno la differenza.
Il Livello 1 non è un intervento minore. In molte imprese è il primo vero passaggio dalla contabilità come adempimento alla contabilità come strumento di governo. Ritardi di contabilizzazione, assenza di situazioni infrannuali, piano dei conti illeggibile ai fini gestionali: sono criticità che vanno risolte qui, perché tutto il resto si costruisce sopra. Strumenti semplici come la analisi del punto di pareggio e il margine di contribuzione appartengono a questa fase.
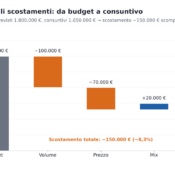
Il passaggio dal Livello 1 al 2 non dipende dalla dimensione, ma dalla capacità dell’organizzazione di produrre informazioni con continuità e tempestività. Il valore del reporting mensile sta nel fatto che arriva in tempo per decidere; è qui che entra in gioco l’analisi degli scostamenti.
Il Livello 3 è il punto in cui il controllo di gestione incontra il Codice della crisi. Tesoreria, circolante, scadenzari e un primo piano finanziario sono gli stessi strumenti che la lista di controllo particolareggiata richiede in forma più strutturata: un piano di tesoreria a sei mesi o, in sua assenza, un prospetto delle entrate e uscite almeno a tredici settimane, su una situazione contabile assestata e non anteriore a centoventi giorni. Chi ha costruito il Livello 3 con metodo si trova già a metà strada.
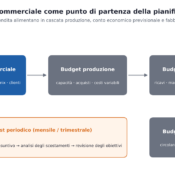
Il Livello 4 porta la programmazione. Il budget non è una previsione numerica da compilare a gennaio e dimenticare, ma la traduzione degli obiettivi in valori monitorabili nel tempo, a partire dal budget commerciale, e il forecast rolling è ciò che lo tiene vivo durante l’anno.
Il Livello 5 è il più delicato. Richiede di uscire dall’area amministrativa e di mettere in collegamento stabile contabilità, produzione, ufficio tecnico, acquisti. È anche quello a maggior valore aggiunto professionale, ma pretende dati tecnico-operativi che spesso non esistono ancora: distinte base incomplete, tempi non rilevati, criteri di imputazione incoerenti. Anticiparlo produce numeri che nessuno in azienda è disposto a difendere.
Al Livello 6 il rischio si rovescia. Dopo anni di scarsità di informazioni, il problema diventa l’eccesso: troppi dati, troppi indicatori. Un KPI efficace non è il più sofisticato, è quello che orienta concretamente decisioni e comportamenti. Pochi indicatori sui driver di valore battono un cruscotto da quaranta voci che nessuno guarda.
Per formalizzare il percorso, il volume propone in appendice una matrice dei criteri di transizione tra livelli e un modello di lettera di incarico per un controllo di gestione graduale e continuativo, in cui ogni fase ha obiettivi, output e condizioni di passaggio alla successiva.
4. Cosa cambia per l’imprenditore (e per lo studio)
Per l’imprenditore il metodo a livelli ha un vantaggio concreto: sa sempre a che punto è, cosa sta ottenendo e cosa viene dopo. Non compra “il controllo di gestione” come un pacchetto indistinto, ma un percorso con tappe verificabili, ciascuna delle quali deve produrre informazioni già utilizzabili nelle decisioni. E il percorso è anche formativo: ogni fase trasferisce all’imprenditore e alla sua struttura logiche, linguaggio e abitudini di monitoraggio che restano in azienda.
Per lo studio professionale il metodo trasforma una richiesta spesso generica (“vorrei capire meglio i numeri”) in un incarico definito, misurabile e sostenibile, con un perimetro chiaro e una valorizzazione economica proporzionata a ogni livello. E dice una cosa che vale la pena ripetere: la qualità del servizio si misura anche nella capacità di mantenere proporzione tra obiettivi, strumenti e maturità reale dell’impresa. Opporsi, quando serve, a richieste premature non è un limite della consulenza: è la consulenza.
Il volume
Il controllo di gestione nella professione del commercialista. Metodo, ruolo ed evoluzione della consulenza gestionale e strategica nelle PMI
AA. VV. – CESI Multimedia / MySolution, Milano, settembre 2026 – ISBN 978-88-6279-480-0 – 218 pagine.
Il volume è il lavoro conclusivo della Commissione di Studio “Controllo di gestione, cultura d’impresa e imprenditorialità” dell’Unione Nazionale Giovani Dottori Commercialisti ed Esperti Contabili, presieduta da Giuseppe Clemente, ed è stato presentato al Convegno Nazionale UNGDCEC di Bari del 1° e 2 ottobre 2026. Undici capitoli accompagnano il professionista dalla qualificazione della domanda alla costruzione del sistema, dagli adeguati assetti al temporary management, fino al modello operativo per lo studio, agli onorari e a sette casi applicativi. In appendice: matrice di transizione tra livelli, due modelli di lettera di incarico, flowchart del processo di studio e checklist di audit preliminare.
Scarica il volume completo
Il PDF integrale del volume (218 pagine) è disponibile per la consultazione, su autorizzazione dell’editore. Tutti i diritti restano riservati a CESI Multimedia / MySolution: è consentito l’uso personale e professionale, non la riproduzione o la ridistribuzione.
Ho curato il capitolo 4 (struttura graduale del controllo di gestione), di cui questo articolo è una sintesi, e ho coordinato i capitoli 3, 7 e, con Ilaria Saba, i capitoli 9 e 11. Chi vuole approfondire il lato “organizzativo” del controllo di gestione, e cosa succede quando le informazioni non arrivano a chi decide, trova il filo conduttore anche nel mio libro Chernobyl in Azienda.