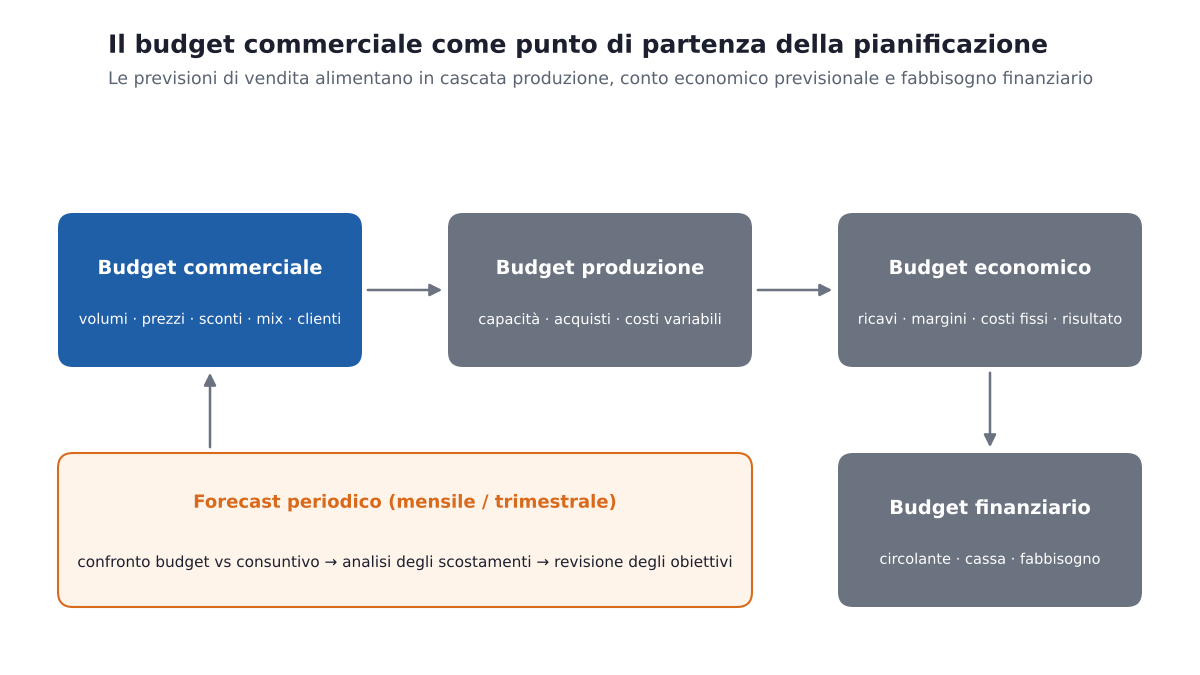
Nelle PMI il processo di budgeting viene spesso concentrato sugli aspetti economici e finanziari, mentre la pianificazione commerciale rimane affidata a valutazioni prevalentemente intuitive o a obiettivi di fatturato non sempre collegati alla capacità operativa e alla marginalità aziendale.
Il budget commerciale rappresenta invece uno strumento fondamentale di pianificazione, in quanto consente di tradurre gli obiettivi strategici dell’impresa in previsioni operative relative a volumi, clienti, mercati e mix di vendita. Anche un modello essenziale può contribuire a migliorare la qualità delle decisioni e la coerenza tra sviluppo commerciale ed equilibrio economico-finanziario.
1. Finalità del budget commerciale
Il budget commerciale ha l’obiettivo di stimare i ricavi futuri e di definire le principali direttrici operative dell’attività di vendita. In particolare, può supportare:
- la definizione degli obiettivi di fatturato;
- la pianificazione dei volumi di vendita;
- la valutazione della marginalità attesa;
- la programmazione delle attività produttive e finanziarie;
- il coordinamento tra funzione commerciale e direzione aziendale.
Il budget commerciale non dovrebbe quindi essere interpretato esclusivamente come uno strumento di controllo, ma come elemento di integrazione tra strategia e operatività.
2. Struttura operativa del modello
In una configurazione tipica per PMI, il budget commerciale può essere sviluppato per linea di prodotto, per cliente o area geografica, per canale distributivo o per responsabile commerciale. Le principali variabili considerate sono generalmente:
- quantità previste;
- prezzi medi di vendita;
- sconti commerciali;
- mix prodotti;
- tempistiche di acquisizione ordini.
Un modello efficace dovrebbe mantenere equilibrio tra dettaglio informativo e sostenibilità operativa, evitando livelli di complessità non coerenti con la struttura organizzativa dell’impresa.
3. Esempio applicativo
Si consideri il seguente scenario previsionale per il prodotto A: vendita prevista 8.000 unità, prezzo medio previsto 95 €, ricavi attesi 760.000 €, margine di contribuzione percentuale stimato 38%.
Margine di contribuzione atteso: 760.000 × 38% = 288.800 €. Tale valore consente di valutare la sostenibilità economica del piano commerciale e il contributo alla copertura dei costi fissi aziendali: se i costi fissi superano questa cifra, il piano commerciale non è sufficiente e va rivisto nei volumi, nei prezzi o nel mix, prima ancora di intervenire sui costi.
4. Integrazione con budget economico e finanziario
Il budget commerciale rappresenta generalmente il punto di partenza dell’intero processo di pianificazione aziendale. Le previsioni di vendita influenzano infatti il budget economico, la pianificazione produttiva, il fabbisogno finanziario e la gestione del capitale circolante.
Una crescita dei ricavi non accompagnata da adeguata marginalità o da sostenibilità finanziaria può generare squilibri operativi e tensioni di liquidità: è il paradosso della crescita che molte PMI sperimentano.
5. Criticità operative nelle PMI
Nelle PMI, le principali difficoltà riguardano frequentemente:
- assenza di dati storici strutturati;
- previsioni eccessivamente ottimistiche;
- limitata integrazione tra area commerciale e amministrazione;
- mancanza di monitoraggio periodico degli scostamenti.
Per tali ragioni, può risultare preferibile adottare modelli semplici ma aggiornabili con continuità, integrati con analisi mensili o trimestrali.
6. Il ruolo del forecast commerciale
In contesti caratterizzati da elevata variabilità dei mercati, il budget annuale dovrebbe essere affiancato da revisioni periodiche delle previsioni (forecast). Ciò consente di aggiornare tempestivamente gli obiettivi, valutare gli scostamenti rispetto al budget, supportare decisioni operative più rapide e migliorare il coordinamento direzionale. Anche nelle PMI, tale approccio può migliorare la capacità di adattamento dell’impresa rispetto ai cambiamenti del mercato.
7. Considerazioni finali
Il budget commerciale rappresenta uno strumento di pianificazione e coordinamento particolarmente rilevante per le PMI orientate alla crescita. La sua efficacia dipende non tanto dalla complessità tecnica, quanto dalla capacità di trasformare i dati previsionali in informazioni utili per le decisioni operative e strategiche. Anche modelli essenziali, se costruiti con criteri coerenti e condivisi con l’imprenditore, possono contribuire a rafforzare la cultura della pianificazione e del controllo all’interno dell’impresa.
Per un approfondimento sugli strumenti di controllo di gestione, pianificazione e supporto alle decisioni nelle PMI, è possibile consultare il volume Chernobyl in Azienda.