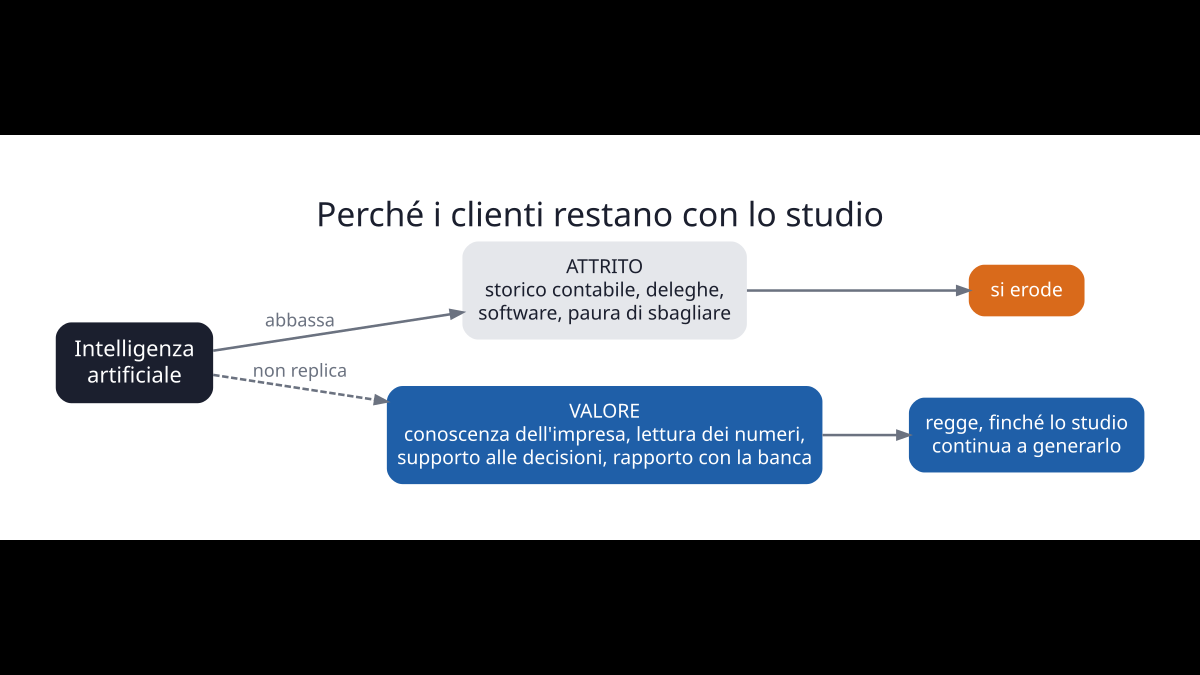
Per anni la clientela di uno studio professionale è stata protetta da un fossato invisibile: cambiare commercialista era faticoso. Bisognava recuperare lo storico contabile, trasferire deleghe e credenziali, spiegare di nuovo l’azienda a qualcuno che non la conosceva, e convivere per mesi con il timore di un errore o di una scadenza saltata. Molti clienti restavano anche quando non erano del tutto soddisfatti, semplicemente perché andarsene costava troppo.
L’intelligenza artificiale sta abbassando proprio queste barriere. In questo articolo provo a capire che cosa resta del valore di uno studio quando una parte crescente del lavoro diventa replicabile da un software: quali attività sono più esposte, perché i clienti restano davvero, dove si colloca il vantaggio del commercialista e quali domande vale la pena portare nella pianificazione dello studio per il 2027.
1. Ciò che si può descrivere si può copiare
Nel dibattito sulle imprese tecnologiche si parla molto di moat, i fossati che proteggono un vantaggio competitivo. Il ragionamento è semplice: tutto ciò che può essere descritto in modo preciso, un processo, una procedura, una regola, può essere riprodotto da un modello di AI in tempi sempre più brevi. La domanda vale anche per uno studio professionale: che cosa fa il vostro studio che un software ben addestrato non riuscirebbe a replicare?
La risposta onesta è scomoda. Una parte rilevante della nostra attività tradizionale è fatta esattamente di lavoro descrivibile. La registrazione delle fatture, già oggi in gran parte automatizzata grazie alla fatturazione elettronica; la liquidazione dell’IVA; la compilazione delle dichiarazioni; il bilancio in forma abbreviata; la risposta a un quesito normativo di routine. Sono attività regolate da norme scritte, alimentate da dati già digitali e disponibili nel cassetto fiscale, e proprio per questo sono le più esposte.
C’è un paradosso. Per anni ci siamo detti, giustamente, che uno studio solido è uno studio organizzato: procedure scritte, check-list, modelli standard, manuali interni perché il lavoro non dipenda dalla memoria di una sola persona. Era la cosa giusta da fare e lo resta. Ma la conoscenza resa esplicita è anche la più facile da replicare: una procedura ben scritta è esattamente il materiale che un modello legge, ricombina e riproduce. Più lo studio ha trasformato il proprio lavoro in routine codificate, più quella parte del lavoro è alla portata di chi offre lo stesso servizio a un prezzo più basso.
2. Perché i clienti restano: attrito o valore
I motivi per cui un cliente resta con il proprio commercialista si possono dividere in due famiglie.
La prima è fatta di attrito: il cliente resta perché andarsene è faticoso. Lo storico contabile da trasferire, le deleghe da revocare e riassegnare, i software da cambiare, il tempo necessario perché il nuovo studio capisca l’azienda, la paura di sbagliare in un ambito in cui gli errori costano sanzioni.
La seconda è fatta di valore: il cliente resta perché altrove non troverebbe ciò che riceve. La conoscenza della sua impresa e della sua storia, la capacità di leggere i numeri insieme a lui, l’aiuto nelle decisioni, la credibilità davanti alla banca, la presenza nei momenti difficili.
L’AI erode soprattutto la prima famiglia. Con la fatturazione elettronica, il cassetto fiscale e i gestionali in cloud, ricostruire la posizione di un cliente richiede giorni, non mesi; migrare i dati è sempre più semplice; confrontare preventivi e capire che cosa fa un concorrente richiede pochi minuti. Le barriere contrattuali reggono fino alla scadenza dell’incarico. Le barriere di valore reggono, ma solo finché lo studio continua a produrre quel valore.
Vale la pena ricordare un principio che si dimentica spesso: i costi di uscita sono un effetto del valore generato, non un sostituto. Uno studio che conta sull’attrito per trattenere i clienti si sta appoggiando proprio sulla parte del fossato che si sta prosciugando.
3. Dalle risorse alle attività
Se guardiamo lo studio con la lente del modello di business, conviene spostare l’attenzione dalle risorse alle attività. Una risorsa, come un software, un modello di bilancio, un archivio di pareri o una procedura interna, è qualcosa che si può fotografare in un dato momento, e ciò che si può fotografare l’AI tende a riprodurlo. Un’attività vale invece per come si intreccia con le altre e perché va sostenuta nel tempo: la presenza periodica in azienda, la lettura dei numeri con l’imprenditore, il confronto con la banca, l’accompagnamento di una decisione di investimento o di un passaggio generazionale. Copiarne una isolata serve a poco; bisognerebbe replicare l’intera relazione e mantenerla viva.
È la stessa direzione che abbiamo descritto nel volume della Commissione UNGDCEC sul controllo di gestione come “ritorno del commercialista in azienda” (ne ho sintetizzato il metodo in questo articolo sui sette livelli del controllo di gestione): il valore si sposta da ciò che lo studio produce (dichiarazioni, bilanci, report) a ciò che lo studio fa con l’imprenditore (capire, anticipare, decidere). Ed è anche il terreno in cui l’AI diventa un alleato invece che un concorrente: se gli adempimenti richiedono meno tempo, quel tempo può tornare al cliente sotto forma di consulenza.
4. Tre scenari per mettere sotto stress lo studio
Uno studio raramente si ferma a interrogare il proprio modello: le scadenze lasciano poco spazio a domande che una scadenza non ce l’hanno. Proprio per questo conviene dedicarci un momento esplicito, magari nella riunione di pianificazione di fine anno. Ecco tre scenari da cui partire con i propri collaboratori.
Scenario 1. Un software produce dichiarazioni, bilancio e report di base a un costo quasi nullo.
- Quali dei servizi che fatturiamo oggi rientrerebbero in quel pacchetto?
- Per che cosa resterebbe disposto a pagarci un cliente che avesse già tutto il resto?
Scenario 2. Cambiare commercialista richiede una settimana invece di sei mesi.
- Perché i nostri clienti restano? Per ciascun motivo: è attrito o è valore?
- Quanti clienti ci sceglierebbero di nuovo, oggi, se partissero da zero?
Scenario 3. L’imprenditore chiede prima all’AI, poi chiama lo studio.
- Quando ci telefona, per che cosa lo fa? Per una risposta che poteva trovare da solo, o per una decisione che non vuole prendere da solo?
- Quale parte del nostro lavoro resta invisibile al cliente, e quindi non viene riconosciuta né pagata?
Dalle risposte all’agenda.
- Quale ipotesi su cui si regge lo studio è emersa come la più fragile?
- Quale piccolo esperimento possiamo fare nel 2027 per metterla alla prova, e chi in studio ne è responsabile? Per esempio: proporre a cinque clienti un report trimestrale con un incontro di lettura dei numeri, e misurare dopo un anno quanti lo considerano indispensabile.
5. Limiti e attenzioni
Tre cautele, per non trarre conclusioni sbagliate.
La prima: l’adempimento non scompare. Resta un obbligo, resta una responsabilità professionale e resta, per molti clienti, il primo motivo per cui si rivolgono a uno studio. Ciò che cambia è il suo valore percepito e il tempo necessario per svolgerlo. Abbandonarlo sarebbe un errore; continuare a fondare su di esso tutto il modello dello studio lo è altrettanto.
La seconda: anche le attività di valore invecchiano. Una competenza che smette di aggiornarsi diventa una rigidità, e lo studio che oggi è apprezzato per la sua consulenza può trovarsi superato fra qualche anno se non continua a imparare. Tra le attività chiave dello studio ce n’è una che raramente viene riconosciuta come tale: allenarsi al cambiamento, prima che sia il mercato a imporlo.
La terza: l’AI non è solo una minaccia. Usata bene, riduce il tempo dedicato alle attività ripetitive e libera ore da restituire al cliente. Il rischio non è usarla, ma usarla solo per produrre di più a meno, entrando in una competizione di prezzo che uno studio professionale difficilmente può vincere.
6. Applicare il controllo di gestione allo studio
Le domande dei tre scenari diventano molto più concrete se lo studio applica a sé stesso gli strumenti che propone ai clienti. Quanto rende ogni cliente, una volta attribuite le ore effettivamente impiegate? Quale quota dei ricavi deriva da attività descrivibili e quale da attività di accompagnamento? Come si è mossa questa proporzione negli ultimi tre anni? Sono le stesse analisi della marginalità per cliente e per servizio che raccomandiamo alle imprese, e sono il modo più rapido per capire su quale parte del fossato lo studio sta davvero contando.
Ogni vantaggio competitivo ha una scadenza. Con l’AI quella scadenza si avvicina anche per la nostra professione, e chi non si allena a rimettere in discussione il proprio modello rischia di accorgersene quando è già passata. Se state preparando il 2027 dello studio, provate a portare queste domande nella riunione di pianificazione, accanto al budget.
Lo spunto per queste riflessioni viene da una newsletter di Beople – Business Design Academy, “Cosa resta quando l’AI copia tutto”, dedicata allo stesso tema dal punto di vista delle imprese.